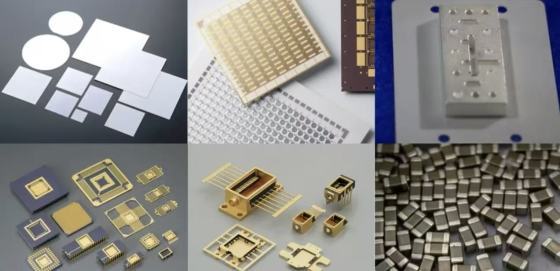
概要:AIサーバーと新エネルギー車の双方からの需要が、積層セラミックコンデンサ(MLCC)を構造的逼迫サイクルへ押し進めています。MLCCの中核的上流材料として、高純度セラミック粉体の粒径分布、分散性、ロット一貫性は、下流の積層工程の良率上限を直接左右し、国産材料に貴重な代替の窓口を開いています。
需要側:AIサーバーの使用量が桁違いに跳ね上がる。業界リサーチと公開情報によると、AIサーバー1台あたりのMLCC使用量は従来サーバーの約8〜13倍で、従来サーバーは約2,000〜3,000個であるのに対し、AIサーバーは全体で2万個を超えることがあり、GB300の1ラックあたりは出典によれば約44万個とされています。純電気自動車の1台あたり使用量はガソリン車の約6倍で、平均約1.8万個です。高容量製品はAI関連の新規需要の約80%を占め、需要構造には「AI強く、消費弱い」分化が明確に現れています。
供給側:ハイエンド生産能力は日韓が主導。2024年の世界MLCC金額シェアでは、村田が約31.8%、三星電機が約22.9%、太陽誘電が約11.2%を占め、AIサーバー向けハイエンド製品分野では日韓企業の合計シェアが約9割に達します。中国大陸の三環集団、風華高科、微容科技の3社を合計しても世界シェアは10%未満です。ハイエンド積層・シート成形装置は主に日本に依存しており、増産サイクルは一般に18〜24ヶ月で、短期的な急増産は困難です。
価格側:ハイエンドが主導する値上げであり、全面的な値上げではない。2026年4月、村田はAI・車載向け製品の価格を15〜35%引き上げ、三星電機も8月1日に全製品で約30%の値上げを実施しました。品不足は0805 47μF・100μF、0603 100μFなどの超高容量品番に集中しており、出典によればハイエンドのリードタイムは26〜40週に延びています。業界筋によれば、好況とギャップは2027年、さらには2028年まで続く可能性があり、2027年上半期が需給ミスマッチのピークになる可能性があります。
国産代替:材料と工程が同時に突破。日系メーカーが中低容量の汎用生産能力を約1.3〜1.6兆個規模で撤退させており、これは約220億〜280億元の市場空間に相当し、明確な代替窓口を形成しています。三環集団はセラミック粉体の自給を実現し、誘電体層は約1μm、積層数は1,000層以上に達しています。風華高科は220μFの高容量製品を量産し、NVIDIAの全シリーズ認証を通過しました。微容科技は1,200層以上の積層工程を突破しました。上流材料では、国瓷材料、博遷新材、潔美科技がそれぞれ誘電体粉体、ニッケル粉、リリースフィルムの方向で進展を遂げています。
上流材料への要求も同時に高まっています。積層数が800層から1,000層以上へ進化することは、誘電体層の厚みが0.5〜1μmに迫ることを意味し、セラミック粉体の粒径分布の広がり、単一粒子の分散状態、ロット安定性により高い要求を課しています。一次粒径の不均一やハード凝集は薄層シート成形で欠陥を生み、良率損失に直結します。国産の主流誘電体厚みは日韓と比べて依然として世代差があり、超高容量製品の良率差は出典によれば縮小までさらに3〜4年を要する見込みです。
精瓷新材料は電子セラミックスの方向を注視し続けています。同社の低温焼結性精密酸化アルミニウムセラミック粉体は175nmから500nmの粒径規格をカバーし、粒径分布の狭さ、良好な分散性、一貫したロット性能を核心的方向として、電子セラミックスや半導体などのハイエンド製造分野に高安定性の粉体材料ソリューションを提供しています。
出典:2026年6〜9月の公開業界リサーチと情報に基づき整理。市場予測はいずれも機関ベースであり、具体的数値は各機関の原文によります。