导语:AI 服务器与新能源汽车的双重拉动,正在把多层陶瓷电容器(MLCC)推入一轮结构性紧缺周期。作为 MLCC 的核心上游,高纯陶瓷粉体的粒径分布、分散性与批次一致性,直接决定下游叠层工艺的良率上限,国产材料由此迎来难得的替代窗口。
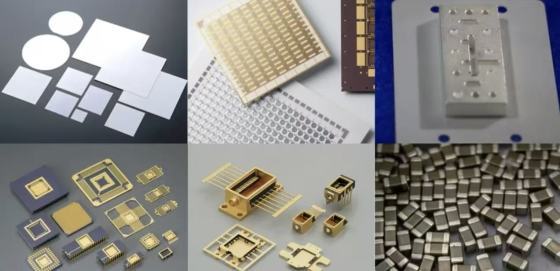
需求端:AI 服务器用量呈数量级跃升。据行业研报与公开交流信息,单台 AI 服务器的 MLCC 用量约为传统服务器的 8 至 13 倍,传统服务器约 2000 至 3000 颗,而 AI 服务器整机用量可超过 2 万颗;GB300 单机柜用量据信源约 44 万颗。纯电动汽车的单车用量约为燃油车的 6 倍,平均在 1.8 万颗左右。高容产品占 AI 新增需求的比重接近 80%,需求结构呈现“AI 强、消费弱”的明显分化。
供给端:高端产能仍由日韩主导。2024 年全球 MLCC 金额份额中,村田约占 31.8%,三星电机约占 22.9%,太阳诱电约占 11.2%;AI 服务器用高端产品领域,日韩企业合计份额约九成。中国大陆三环集团、风华高科、微容科技三家全球合计不足 10%。高端叠层与流延设备主要依赖日本,扩产周期普遍在 18 至 24 个月,短期内难以快速放量。
价格端:高端领涨而非全面普涨。2026 年 4 月,村田对 AI 与车规产品提价 15% 至 35%;三星电机于 8 月 1 日全线提价约 30%。缺货集中在 0805 47μF 与 100μF、0603 100μF 等超高容料号,高端交期据信源已延长至 26 至 40 周。据行业信源,景气与缺口可能延续至 2027 年甚至 2028 年,2027 年上半年或为供需错配的峰值。
国产替代:材料与工艺同步突破。日系厂商腾退约 1.3 万亿至 1.6 万亿颗中低端通用产能,对应市场空间约 220 亿至 280 亿元,形成明确的替代窗口。三环集团已实现陶瓷粉体自供,介质层约 1μm、叠层 1000 层以上;风华高科量产 220μF 高容产品并通过英伟达全系列认证;微容科技突破 1200 层以上堆叠工艺。上游材料端,国瓷材料、博迁新材、洁美科技分别在介质粉体、镍粉、离型膜方向取得进展。
上游材料的要求正在同步抬升。叠层数从 800 层向 1000 层以上演进,意味着介质层厚度向 0.5 至 1μm 逼近,这对陶瓷粉体的粒径分布宽度、单粒子分散状态与批次稳定性提出了更高要求。粉体一次粒径不均匀或存在硬团聚,会在薄层流延中形成缺陷,直接反映为良率损失。国产主流介质厚度与日韩相比仍有代际差距,超高容产品的良率差距据信源还需 3 至 4 年收窄。
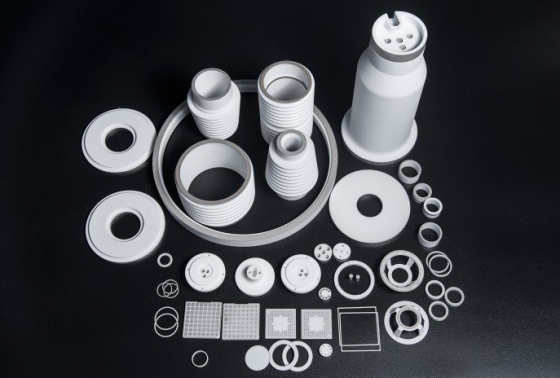
精瓷新材料持续关注电子陶瓷方向。公司低温易烧结精密氧化铝陶瓷粉体覆盖 175nm 至 500nm 粒径规格,以粒径分布窄、分散性好、批次性能一致为核心方向,面向电子陶瓷、半导体等高端制造领域提供高稳定性粉体材料解决方案。
数据来源:基于 2026 年 6 至 9 月公开行业研报与信息整理,涉及市场预测的数据均为机构口径,具体数值以各机构原文为准。