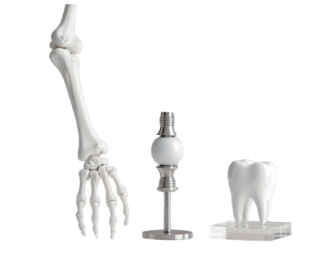
工业材料失效,代价是停机与维修。植入人体的材料失效,代价是二次手术、骨溶解,甚至终身残疾。从这个意义上说,生物医用是对粉体与陶瓷制造能力的最高等级考核,也是高纯氧化铝价值密度最高的应用场景之一。
氧化铝陶瓷进入人体已有半个多世纪。1970 年代,Boutin 与 Griss 先后将氧化铝股骨头引入全髋关节置换,此后的所有讨论都围绕一个核心问题展开:一块脆性陶瓷,能否在人体内几十年不碎、不磨穿、不引发排异。今天的答案已经相当明确,氧化铝及氧化锆增韧氧化铝(ZTA)成为陶瓷关节承重面的主流材料,全球每年髋关节置换手术超过 200 万例(Dataintelo,2025)。但答案背后的材料门槛、临床演进与供应链逻辑,值得每一位关注高纯氧化铝产业的人细看。
医用氧化铝与工业氧化铝之间存在一条清晰的分界线,这条线就是 ISO 6474-1。
现行版本 ISO 6474-1:2019(Implants for surgery, Ceramic materials, Part 1: Ceramic materials based on high purity alumina)把植入用高纯氧化铝分为两类(来源:Iteh 官方标准摘要,2019)。
| 项目 | A 型(承重/关节面) | B 型(低载荷,颌面/中耳) |
|---|---|---|
| Al2O3 含量 | ≥99.7% | ≥99.5% |
| 平均晶粒尺寸 | ≤2.5 μm | ≤3.5 μm |
| Weibull 模量 | ≥8 | ≥8 |
| 维氏硬度 | ≥18 GPa | 相应放宽 |
| 断裂韧性 | ≥2.5 MPa·m1/2 | ≥2.5 MPa·m1/2 |
| 疲劳要求 | 200 MPa 应力下 10^7 次循环 | 相应放宽 |
三件事值得展开。
第一,纯度只是入场券。99.7% 的 A 型门槛看似不高,但标准同时要求平均晶粒不超过 2.5 微米且线性截距相对标准偏差受限,这直接把考核从化学成分延伸到微观结构均匀性。杂质团簇与异常长大的晶粒都会成为裂纹源,常规纯度检测查不出这类问题,只有晶粒统计与 Weibull 模量能暴露它。这与精瓷此前反复强调的粉体逻辑一致,纯度过关之后,决定身价的是分散性、粒径分布与批次一致性。
第二,Weibull 模量 ≥8 是一条被低估的条款。它考核的远超强度均值本身,重点落在强度分布的稳定性上。模量越高,说明同一批产品力学性能越集中,脆性材料才敢用于承重。要把 Weibull 模量做上 8,靠的是从粉体到烧结全流程的波动压缩,靠的是批次一致性。
第三,标准在进化。ISO 6474-1:2019 已于 2024 年 9 月启动修订,预计 2026 年 8 月完成(Iteh 项目信息)。修订方向包括断裂韧性测试方法(SEVNB 等新表征技术)的进一步规范。做医用级粉体供应的企业,需要盯住标准修订节奏,提前对齐测试方法。
需要说明的是,ISO 6474-1 明确不覆盖生物相容性评价,后者由 ISO 10993-1 体系单独管理,责任在器械制造商。粉体供应商的合格判定边界,到材料性能为止。
人工关节是医用氧化铝最硬核的战场,核心指标只有一个词,磨损。
金属对聚乙烯配副的磨损碎屑会引发骨溶解,这是假体松动翻修的主要原因。陶瓷对陶瓷(CoC)配副把聚乙烯从摩擦副中彻底移除,磨损率比金属对聚乙烯低两个数量级以上。FDA 主导的前瞻随机研究(FDA IDE G000075,发表于 Clin Orthop Relat Res 2010,PMC2807003)给出了具体数字:髋关节模拟试验中,纯氧化铝对氧化铝配副磨损 1.84 立方毫米每百万次循环,新一代 ZTA 复合材料对氧化铝配副降至 0.16 立方毫米每百万次循环,降幅超过 90%。
ZTA 的出现是材料设计上的关键一步。纯氧化铝硬度极高、磨损极低,但断裂韧性只有约 4 到 5 MPa·m1/2,早期氧化铝关节偶发碎裂。ZTA 在氧化铝基体中引入纳米级钇稳定四方氧化锆颗粒(约 25%)与板状晶种,通过相变增韧与裂纹偏转把断裂韧性提升到 8 到 10 MPa·m1/2 量级,同时保住氧化铝的低磨损特性(PMC2807003;Great Ceramic 技术对比)。
临床证据支撑了这场演进。
回收植入物研究(J Arthroplasty,ScienceDirect S0883540319306692)对 28 个在体内服役后取出的 ZTA 股骨头做了拉曼光谱与 XRD 分析。结论有两条。其一,体内确实发生了氧化锆单斜相转化,但转化量与植入时长不相关,不存在随时间持续恶化的趋势。其二,所有头的爆裂载荷都远高于 FDA 46 kN 的验收线,4 个长期服役头中有 3 个超过 100 kN。相变担忧被数据化解,ZTA 的临床地位得到巩固。
CeramTec 在 2026 年 3 月 AAOS 年会上公布了 BIOLOX delta 与 forte 20 到 30 年的长期临床随访数据(PW Consulting,2026)。20 年以上的生存数据,是任何新材料都拿不出的信任凭证,也是后来者最难跨越的壁垒。
齿科是生物陶瓷市场占比最大的应用板块。Grand View Research 数据显示,2025 年齿科应用占生物陶瓷市场份额超过 40%。但在这个板块内部,氧化铝的角色发生了明显变化。
退的一面很清楚。全瓷冠修复的主导材料已从早期以氧化铝为核心的 In-Ceram 体系转向氧化锆与二硅酸锂玻璃陶瓷。氧化锆凭借更高的断裂韧性(8 到 10 MPa·m1/2 量级)与更好的透光性,占据了齿科固定修复的主流位置,前五大氧化锆材料供应商合计市场份额约六成(PW Consulting 行业综述,2026)。
守的一面同样清晰。氧化铝没有离开齿科,它退守到了更契合自身性能边界的位置。
其一,种植体基台与种植体部件。氧化铝生物惰性好、无金属离子释放,对牙龈刺激小,在前牙美学区有独特价值。其二,饰瓷基底与强度骨架。玻璃陶瓷透光好但强度有限,氧化铝骨架加饰瓷的组合在部分病例中仍在使用。其三,正畸托槽等附件,利用其高硬度与美观性。
辩证地看,齿科的变化对医用氧化铝供应商未必是坏事。全瓷修复整体渗透率在快速提升,分母在变大,氧化铝守住结构性位置就能分享行业增长。Grand View Research 预计齿科生物陶瓷仍将是最大细分市场,亚太地区受老龄化与口腔健康意识提升驱动增速领先。
医用陶瓷部件的全球供给高度集中。CeramTec(BIOLOX 系列)、CoorsTek Bioceramics(Permallon 系列)、京瓷(BIOCERAM 系列)三家占据绝对主导,Archive Market Research 给出的 2025 年陶瓷股骨头与内衬份额为 CeramTec 34.9%、CoorsTek 23.4%、CORENTEC 21.7%、京瓷 13.3%。三家巨头全部深耕数十年,认证体系与临床数据互为护城河。
近两年的动态值得注意。
京瓷 Fineceramics Medical 于 2025 年 10 月宣布德国 Waiblingen 新工厂投入商业化生产,产品为 BIOCERAM AZUL(ZTA)髋关节陶瓷件(Grand View Research 引述,2025)。CeramTec 的 ReCerf 髋关节表面置换系统(采用 BIOLOX delta)于 2025 年获欧盟 CE 认证,此前已获澳大利亚 TGA 认可与 FDA 突破性器械认定(Market Research Intellect 引述)。CoorsTek 的 Permallon Tru 陶瓷股骨头于 2024 年 4 月获 FDA 510(k)(K240452),2026 年 2 月又借法国最高法院裁决打开欧盟准入路径(PW Consulting 引述)。头部玩家在 2024 到 2026 年密集完成监管卡位。
需求侧同样在起变化。Stats Market Research 指出,2025 年中国髋关节置换手术量开始超过美国,亚太成为增量最大的区域,厂商开始在中国、越南布局本地化产能以贴近需求并满足区域监管要求。
市场规模数据存在明显口径冲突,这里辩证并列,不做取舍。
| 机构 | 统计口径 | 2025 年 | 预测 | CAGR |
|---|---|---|---|---|
| Stats Market Research | 髋关节陶瓷头与内衬 | 4.0 亿美元 | 2034 年 5.89 亿美元 | 5.9% |
| PW Consulting(口径一) | 陶瓷股骨头 | 19.20 亿美元 | 2032 年 30.48 亿美元 | 6.8% |
| PW Consulting(口径二) | 陶瓷股骨头与内衬 | 7.50 亿美元 | 2032 年 11.39 亿美元 | 6.2% |
| Archive Market Research | 陶瓷股骨头与内衬 | 2.96 亿美元 | 2033 年按 7.3% 增长 | 7.3% |
| Dataintelo | 高纯氧化铝陶瓷部件中的医用板块 | 11.4 亿美元(占 18.6%) | 按 6.8% 增长 | 6.8% |
五个口径相差近 7 倍,原因在于边界划分不同,有的只算陶瓷头与内衬部件,有的把整个植入系统或更广的医用陶瓷件计入。但方向一致,年增速集中在 6% 到 7% 区间,驱动因素同为老龄化、置换手术量上升与陶瓷对聚乙烯渗透率提高。引用任何单一数字都需要先核对口径,这也是行业数据的通病。
材料结构上,ZTA 已占 orthopedic 陶瓷头与内衬市场的约 75%,纯氧化铝约 20%,氮化硅及其他约 5%(PW Consulting,2025)。纯氧化铝仍是基准材料,增量在复合材料。
材料份额之外,高纯氧化铝粉体在医用方向的定位需要单独说。Dataintelo 对高纯球形氧化铝市场的分析显示,医疗器械端消耗占 5.9%,年增速 13.2%,是增速最快的终端之一。医疗级粉体的溢价逻辑与半导体类似,认证周期长、供应商切换成本高,一旦进入合格供方名录就形成长期锁定。对国内粉体企业,医用级是一条慢赛道,但护城河一旦建立就极难被攻破。
把四章内容收拢,医用氧化铝的竞争结构可以概括为一句话,材料门槛决定入场资格,临床数据决定市场地位。
ISO 6474-1 的纯度、晶粒与 Weibull 模量要求筛掉了绝大多数普通粉体厂,这一层靠技术与批次一致性可以追赶。但 CeramTec 们真正的壁垒是 20 到 30 年的临床随访数据与数百万例植入记录,这一层只能用时间换,无法用资本加速。
对国内高纯氧化铝行业,生物医用提醒我们两点。其一,粉体能力的天花板在下游最苛刻的应用里见真章,能在医疗级站住脚的企业,做半导体级与电子陶瓷级就是降维。其二,认证与数据积累要从现在开始布局,中国髋关节置换量已超过美国,本土器械企业崛起会拉动本土医用陶瓷需求,窗口期就在未来数年。
石头变成粉,粉变成陶瓷,陶瓷最后走进人体。这条链上每一环的价值,都以可靠性的名义定价。
ISO 6474-1:2019 标准摘要,Iteh(iteh.fr)与 GLSTD,2019
ISO 6474-1 修订项目信息(2024-09 启动,2026-08 预计完成),Iteh
Lombardi AV Jr 等,Delta Ceramic-on-Alumina Ceramic Articulation in Primary THA: Prospective, Randomized FDA-IDE Study and Retrieval Analysis,Clin Orthop Relat Res 2010(PMC2807003)
Zirconia Phase Transformation in Zirconia-Toughened Alumina Ceramic Femoral Heads: An Implant Retrieval Analysis,J Arthroplasty(ScienceDirect S0883540319306692)
Grand View Research,Bioceramics Market 2026-2033(grandviewresearch.com)
Market Research Intellect,Alumina-Based Medical Ceramic Market 2026-2035(marketresearchintellect.com)
Stats Market Research,Hip Joint Ceramic Head and Liner Market 2026-2034(statsmarketresearch.com)
PW Consulting,Orthopedic Ceramic Head and Insert Market / Ceramic Femoral Heads and Liners Market / Ceramic Replacements Market(pmarketresearch.com)
Archive Market Research,Ceramic Femoral Heads and Liners(archivemarketresearch.com)
Dataintelo,High-Purity Alumina Ceramic Components Market / High Purity Spherical Alumina Market(dataintelo.com)
Great Ceramic,Alumina Ceramic Components for Medical Technical Guide(厂商信源,谨慎引用)
CoorsTek FDA 510(k) K240452(2024-04),PW Consulting 引述