导语:进入四季度,氧化铝大盘延续供应过剩格局,价格在低位区间震荡。与大宗行情形成鲜明对照的是,高纯氧化铝凭借半导体、新能源等高端应用的刚性需求,走出相对独立的行情,国产替代进程也在明显提速。
大盘:过剩格局延续,价格低位震荡。行业监测数据显示,9月国内氧化铝均价约2690元/吨,环比小幅回落0.77%;截至9月底,氧化铝社会库存约743.5万吨,10月国内运行产能预计达到10090万吨/年的历史高位。多家机构预计,10月氧化铝价格将维持在2500-2650元/吨区间震荡。产能扩张快于需求增长,是大盘承压的根本原因。
高纯:需求分化,走出独立行情。与大宗价格承压不同,高纯氧化铝的需求侧正在快速分化。锂电池隔膜涂层、半导体封装、蓝宝石衬底、AI服务器散热填料等赛道保持增长。据GEP Research等机构测算,2026年中国高纯氧化铝出口额预计达到1.2亿美元,高端产品对大宗价格波动的敏感度显著更低,价值锚点在于纯度之外的粒径分布、分散性与批次一致性。
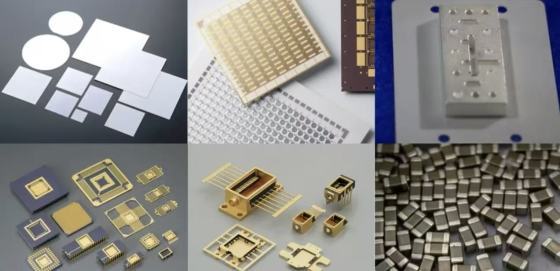
国产替代:多个领域集中突破。2026年以来,国产高纯氧化铝在多个应用领域取得进展:纯度水平从4N向6N持续推进;半导体封装材料领域国产化率突破70%;面向高端封装场景的低α射线高纯氧化铝(放射性杂质ppb级控制)成为头部企业攻关方向。大宗过剩与高端紧缺并存的结构性特征,正是国产粉体企业的机会窗口。
氧化铝大盘的过剩不会传导为高纯产品的过剩。高端应用的准入逻辑始终是性能指标与批次稳定性,价格竞争发生在同质化的大宗市场。精瓷新材料专注于3N-4N级精细氧化铝粉体,以窄粒径分布、良好分散性与批次一致性为核心竞争力,服务半导体、电子陶瓷、航空航天等对品质敏感的下游领域。
数据来源:行业机构监测数据与公开报道(2026年9-10月),包括氧化铝价格库存周度数据、GEP Research高纯氧化铝出口预测等。